
Mihin asuntojen hinnat ovat menossa?
Suomalainen asunto on halvempi suhteessa palkkoihin kuin kertaakaan kymmeneen vuoteen. Se on ostajan kannalta hyvä uutinen, mutta se ei vastaa siihen mitä useimmat oikeasti kysyvät: onko pohja jo nähty?
Kuvituskuva, tuotettu tekoälyllä
Käännekohtaa ei tunnisteta mielipiteellä. Kävimme läpi kaiken minkä voisi kuvitella ennakoivan asuntojen hintojen kehittymistä. Katsoimme millä niistä on oikeasti yhteys. Alla on tulos ja näkemyksemme seuraavalle vuodelle.
Tässä on lähtökohta
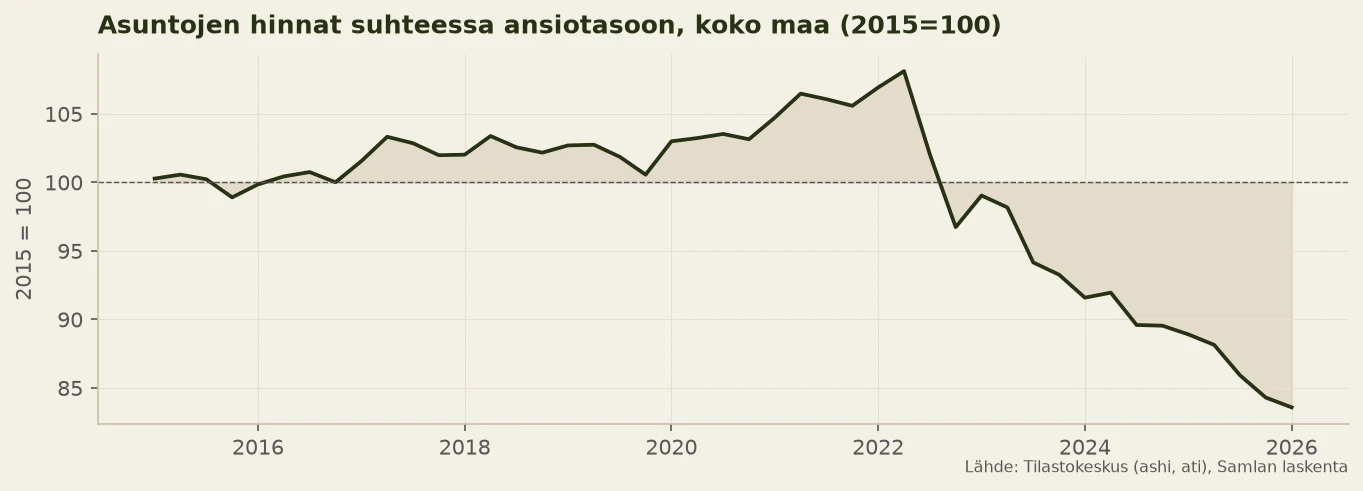
Käyrä kertoo miten paljon asunnot maksavat suhteessa siihen, mitä ihmiset ansaitsevat. Vuoden 2015 lähtöpisteessä luku on sata. Kesällä 2026 se on 84.
Samalla palkalla saa siis tänään noin viidenneksen isomman asunnon kuin kymmenen vuotta sitten. Muutos on tullut kahdesta suunnasta yhtä aikaa. Hinnat ovat laskeneet vuodesta 2022, mutta yhtä suuri osa erosta tulee siitä, että palkat ovat nousseet.
Ammattimaiselle sijoittajalle asetelma on tuttu. Kun kohteita saa edullisemmin suhteessa siihen mitä vuokralainen maksaa, tuotto paranee molemmista päistä. Kysymys ei ole siitä onko lähtötilanne hyvä. Se on poikkeuksellisen hyvä. Kysymys on siitä, mitä tapahtuu seuraavaksi.
Löytyykö historiasta jotain?
Tutkimuslistallamme olivat korkotaso, työttömyys, valtionvelka, eläkemenot, konkurssit, kauppojen määrä, asuntoaloitukset ja kuluttajien ostoaikomukset.
Vertasimme niitä hintoihin, vuokriin ja kauppamääriin. Emme kuitenkaan samalta hetkeltä, vaan siirtäen sarjoja ajassa: muuttuiko työttömyys ennen hintoja ja jos muuttui, kuinka paljon aikaisemmin?
Muutoksen viiveen huomaaminen on koko laskuharjoituksen idea. Jos jokin liikkuu johdonmukaisesti puoli vuotta ennen hintoja, sitä voi seurata ja saada puoli vuotta etumatkaa. Jos se osuu samaan hetkeen, se on vain toinen tapa katsoa samaa asiaa.
Teimme laskelman kaikissa kahdeksassa Pohjolan ja Baltian maassa: Suomessa, Ruotsissa, Norjassa, Tanskassa, Islannissa, Virossa, Latviassa ja Liettuassa. Syy siihen on se, että yhden maan historiasta ei näe onko yhteys aito vai sattumaa. Suomen euroajasta löytyy vasta yksi kunnollinen korkosykli, eikä yhdestä syklistä erota pysyvää yhteyttä sattumasta. Kahdeksasta maasta ja kahdesta aikakaudesta näkee sen, mitä yhdestä ei näe: pysyykö yhteys samana silloinkin, kun markkina käyttäytyy poikkeuksellisesti?
Mitä löytyi
Työpaikka ratkaisee enemmän kuin lainan korkotaso. Tämä oli tuloksista selkein. Työttömyys selittää hintojen vaihtelua paremmin kuin korko. Mikä tärkeämpää, se toimii samaan suuntaan myös kriisissä. Koron kohdalla suunta kääntyy: romahduksessa korot ja hinnat laskevat yhtä aikaa. Silloin koron lasku näyttää ostopaikalta, vaikka pohja on vielä edessä.
Selitys on arkinen. Pankki katsoo ensin sitä onko hakijalla tuloja ja vasta sitten sitä mitä laina maksaa. Työttömäksi jäänyt ei saa asuntolainaa, vaikka korko olisi nolla.
Mistä tämä tiedetään
Työttömyyden ja asuntojen hintojen yhteys mitattiin kahdeksassa maassa ja erikseen kahdella aikakaudella, finanssikriisiä edeltävällä ja sen jälkeisellä. Yhteys on negatiivinen kaikissa kuudessatoista mittauksessa, ilman poikkeusta.
Kuudessa maassa on saatavilla myös lyhyt korkosarja, joten niissä voidaan verrata työttömyyttä ja korkoa suoraan keskenään. Työttömyys selittää hintojen vaihtelua enemmän kuin korko jokaisessa kuudessa: Latviassa 55 prosenttia vastaan 34, Liettuassa 52 vastaan 47, Virossa 44 vastaan 32, Tanskassa 31 vastaan 1, Suomessa 11 vastaan 3 ja Ruotsissa 8 vastaan 3. Ei siis enemmistössä vaan kaikissa.
Korkosarjasta on sanottava yksi asia. Ruotsin ja Tanskan luku on maan oma korko. Euroalueen mailla se on euroalueen korko, koska euroaikana kansallista rahamarkkinakorkoa ei ole erikseen olemassa. Virolla, Latvialla ja Liettualla luku koskee siis myös niitä vuosia, jolloin niillä oli vielä oma valuutta. Latvialla ja Liettualla on noilta vuosilta myös oma korkosarjansa, mutta ei sillä maturiteetilla, jota tämä vertailu käyttää.
Luvut vaihtelevat maittain, koska ne kertovat myös siitä kuinka rajusti markkina on heilunut. Baltiassa sekä hinnat että työttömyys ovat liikkuneet paljon, jolloin yhteys näkyy voimakkaana. Suomessa ja Ruotsissa molemmat ovat pysyneet kapealla vaihteluvälillä, jolloin selitysosuus jää matalaksi, vaikka suunta on sama.
Baltian korkeat luvut ovat pääosin finanssikriisin tuottamia. Kun samat selitysosuudet lasketaan vain euroon liittymisen jälkeiseltä ajalta, ne putoavat Virossa viiteen prosenttiin, Latviassa seitsemään ja Liettuassa neljään. Järjestys säilyy eli työttömyys selittää yhä enemmän kuin korko, mutta kumpikaan ei selitä rauhallisen ajan hintakehitystä juuri lainkaan.
Suomen aineistossa vaikutuksen suuruus on tämä: kun työttömyysaste nousi prosenttiyksikön, asuntojen hinnat laskivat keskimäärin 1,1 prosenttia.
Vuokrat käyttäytyvät päinvastoin kuin luulisi. Korkojen nousu ei paina vuokria vaan tukee niitä. Kun omistusasuminen kallistuu, osa ostajista jää vuokralle ja kysyntä kasvaa juuri silloin kun asuntokauppa hyytyy.
Sijoittajalle tämä on analyysin tärkein havainto: vuokrakassavirta on suojattu samalta ilmiöltä, joka painaa arvoja. Suoja koskee hintojen laskua, ei kulujen nousua: hoitokulut ovat viime vuosina nousseet vuokria nopeammin, joten tuoton paraneminen on bruttovuokratuoton paranemista, ja hoitokulujen jälkeen käteen jäävä osuus on kasvanut vähemmän.
Mistä tämä tiedetään
Suomen neljännesaineistossa prosenttiyksikön koronnousu nosti vuokria keskimäärin 0,15 prosenttia kolmea neljännestä myöhemmin. Sama koronnousu laski asuntojen hintoja 1,2 prosenttia samalla viiveellä. Vaikutus on siis vastakkaissuuntainen.
Konkurssit kertovat käänteestä ennen työttömyyslukua. Tämä johtuu siitä, että yritys kaatuu ennen kuin sen henkilökunta näkyy työttömyystilastossa. Yrittäjän kohdalla se ei näy siellä välttämättä koskaan. Suomessa on noin 200 000 yksinyrittäjää, joiden lainansaantikyky katoaa konkurssissa yhtä lailla kuin palkansaajan irtisanomisessa.
Sijoittajalle tämä on nopein käytettävissä oleva varoitusmerkki. Konkurssiluku päivittyy kuukausittain, kun työttömyysluku tulee viiveellä.
Mistä tämä tiedetään
Ilman konkursseja malli selittää hintojen vuosivaihtelusta 30 prosenttia, konkurssit mukaan lukien 43. Lisäys tulee työttömyyden päälle eikä sen tilalle, eli konkurssit mittaavat jotain mitä työttömyysaste ei mittaa. Konkurssien muutos edeltää työttömyyden muutosta kolmesta kuuteen neljännestä. Viimeisen vuoden konkurssit koskivat 14 241 henkilötyövuotta ja konkursseja oli 4 007, eli keskimääräinen kaatunut yritys on 3,6 henkilötyövuotta.
Tarjonta vuosille 2027 ja 2028 on jo päätetty. Asuntoaloituksia kirjattiin viimeisen vuoden aikana 15 748 kpl. Tämä on lähellä koko mittaushistorian pohjaa. Rakennushankkeen viive aloituksesta valmistumiseen on puolestatoista kahteen vuoteen. Siksi tiedämme jo etukäteen miten paljon asuntoja valmistuu tulevan noin kahden vuoden aikana.
Mitä me odotamme
Asunnot ovat nyt edullisempia suhteessa palkkoihin kuin kertaakaan kahteenkymmeneen vuoteen. Silti seuraavan kahdentoista kuukauden näkemyksemme on, että hinnat pysyvät ennallaan tai laskevat lievästi. Lasku loivenee, mutta se ei käänny nousuksi tämän jakson aikana. Myös vuokrat polkevat lähes paikallaan ja niiden nousu käynnistyy vasta kun valmistumisvaje alkaa purra.
| Vuosi | Asuntojen hinnat | Vuokrat, vapaarahoitteiset | Tila |
|---|---|---|---|
| 2024 | −3,1 % | +1,4 % | toteuma |
| 2025 | −2,3 % | +0,1 % | toteuma |
| 2026 | noin −2,5 % | +0,1 % | alkuvuosi toteumaa |
| 2027 | −1…+1 % | +1…+2 % | ennuste |
| 2028 | +2…+4 % | +2…+3,5 % | ennuste |
Taulukko päättyy vuoteen 2028 tarkoituksella. Siihen asti tarjonta on jo päätetty, koska aloitukset on tehty ja valmistumiset seuraavat niistä. Sen jälkeen kehitys riippuu siitä milloin rakentaminen käynnistyy uudelleen, eikä sitä tiedä kukaan. Suunta on silti sama: niukkuus purkautuu hitaasti ja vuokrien nousupaine jatkuu pidempään kuin hintojen.
Kaksi asiaa seuraa tästä.
Ensimmäinen on ajoitus. Hintakäänne ei ole tässä näkemyksessä ensi vuoden asia, mutta tarjontaniukkuus on. Kun valmistumiset putoavat samaan aikaan kun väestö kasvukeskuksissa kasvaa, paine kohdistuu ensin vuokriin ja vasta sitten hintoihin. Ostajan markkina on siis auki pidempään kuin vuokralaisen.
Toinen on se, mikä sijoittajan kannalta ratkaisee. Näkemys hinnoista on epävarma ja sanomme sen suoraan. Näkemys vuokrista on selvästi varmempi ja se on kaikissa laskemissamme poluissa positiivinen. Sijoittaja, jonka tuotto tulee kassavirrasta eikä arvonnoususta, kestää hintojen lievän laskun ilman että se osuu tuottoon. Sama sijoittaja saa tänään ostaa kohteita hinnoilla, jotka suhteessa vuokriin ja palkkoihin ovat kymmenen vuoden edullisimmat.
Mistä tämä tiedetään
Vuositaulukon hintaluku on Tilastokeskuksen Eurostatille raportoima kaikkien asuntojen hintaindeksi. Vanhojen osakeasuntojen indeksi, jota markkinakatsauksessa käytetään, on laskenut hieman jyrkemmin ja oli kesäkuussa 3,9 prosenttia vuodentakaista matalampi.
Ennusteen taustalla oleva malli selittää hintojen vuosivaihtelusta noin kolmanneksen, joten luvut ovat haarukoita eivätkä pisteitä. Vuoden 2028 luku nojaa tarjontaputkeen ja korkouraan. Sen epävarmuus on selvästi suurempi kuin lähivuosien.
Mistä käänne näkyy ensimmäisenä?
Tilastollista analyysia tehdessämme huomasimme, että kauppojen määrää kannattaa seurata tarkasti. Viron aineistossa kaupankäynnin elpyminen edelsi hintakäännettä noin puolellatoista vuodella. Suomessa kauppamäärä lähti laskuun alkuvuonna 2026. Kun se kääntyy takaisin nousuun kahtena peräkkäisenä neljänneksenä, se on ensimmäinen luotettava merkki siitä, että tämän jutun näkemys on vanhentumassa.
Kerromme sen silloin.
Vastuuvapauslauseke
Tämä kirjoitus on markkinakommentointia. Se ei ole sijoitusneuvontaa eikä sijoitussuositus, eikä se ole vaihtoehtorahastojen hoitajista annetun lain tarkoittamaa vaihtoehtorahastojen markkinointia tai myyntiä. Kirjoitus ei ole tarjous eikä kehotus merkitä, ostaa tai myydä mitään rahoitusvälinettä.
Kirjoitus perustuu julkisiin tilastolähteisiin sekä Samla Capitalin omaan markkinaseurantaan. Tiedot on koottu huolellisesti ja luvut on tarkistettu lähteistään, mutta niiden virheettömyyttä ei taata.
Esitetyt näkemykset ovat kirjoittajan arvioita kirjoitushetkellä ja ne voivat muuttua ilman eri ilmoitusta. Historiallinen kehitys ei ole tae tulevasta kehityksestä, eivätkä esitetyt arviot ole lupauksia tai takuita. Sijoitustoimintaan liittyy aina riski sijoitetun pääoman menettämisestä. Sijoituspäätökset tulee tehdä omien tavoitteiden ja taloudellisen tilanteen perusteella, tarvittaessa asiantuntijaa käyttäen.