
Hauen kita on auki: palkat nousivat, asunnot halpenivat
Samalla palkalla saa tänään lähes 40 prosenttia isomman tai paremman asunnon kuin kymmenen vuotta sitten.
Kuvituskuva, tuotettu tekoälyllä
Samalla palkalla saa tänään lähes 40 prosenttia isomman tai paremman asunnon kuin kymmenen vuotta sitten. Suomalaisten suurin varallisuuserä on samaan aikaan halventunut, kun lähes kaikkialla muualla Euroopassa se on kallistunut. Kysymys on, miten ero kapenee.
Hauki ei aja saalistaan takaa. Se odottaa kaislikossa liikkumatta ja valitsee hetkensä.
Suomen asuntomarkkinalla on nyt auki kita, jonka leuat ovat kaksi tuttua käyrää: palkat ja asuntojen hinnat. Taloustekstissä tällaisia erkaantuvia käyriä kutsutaan joskus krokotiilin kidaksi. Suomalaiseen asuntovarallisuuteen sopii paremmin kotimainen peto.
Kita on ollut auki neljä vuotta.
Kaksi käyrää, jotka kulkivat rinnakkain
2000-luvulla asuntojen hinnat seurasivat palkkoja. Kun ansiotaso nousi, asunnot kallistuivat suunnilleen samaa tahtia, ja hinnan suhde ansiotasoon pysyi vuoteen 2022 asti lähellä vuoden 2015 tasoa.
Sitten leuat aukesivat.
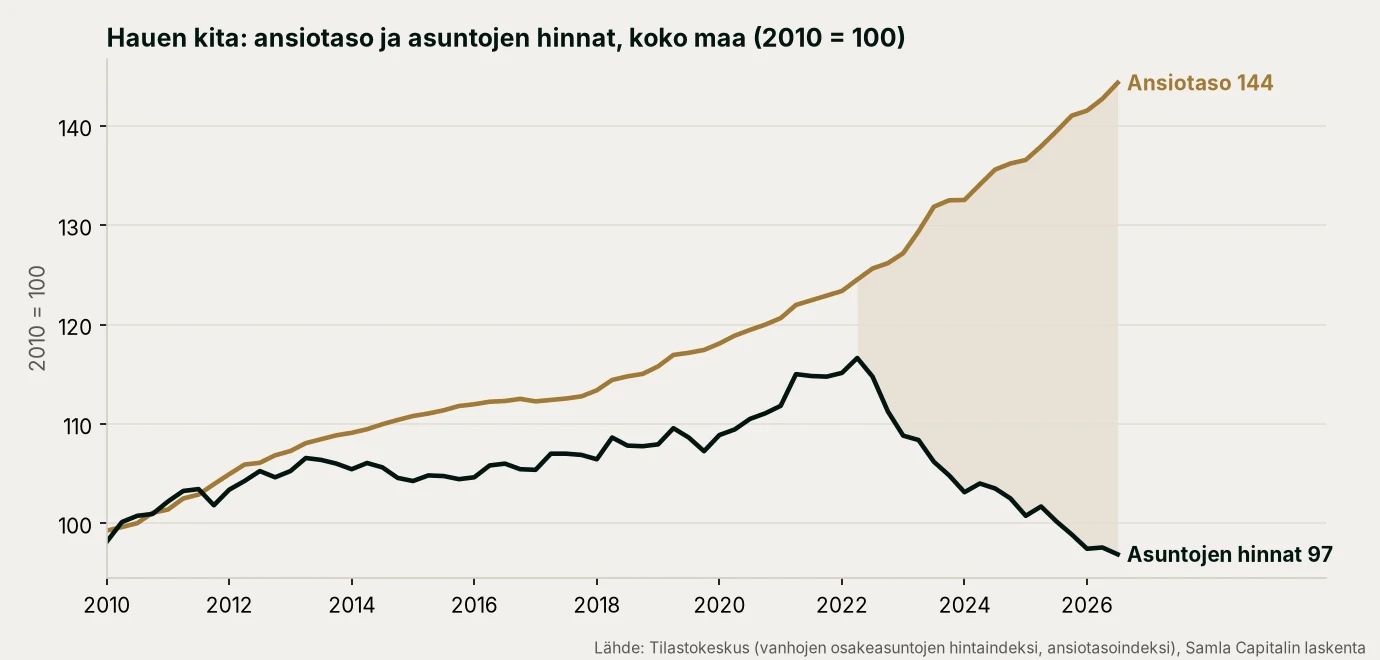
Vuodesta 2010 ansiotaso on noussut nimellisesti eli inflaatiota huomioimatta 44 prosenttia. Vanhojen osakeasuntojen hinnat ovat samassa ajassa laskeneet nimellisesti neljä prosenttia. Vuoden 2022 huipusta lasku on 17 prosenttia.
Kun hintojen ja palkkojen suhdetta mitataan vuoden 2015 tasoon (2015 = 100), luku on nyt 72. Se on matalin vuoden 2000 jälkeen. Samalla palkalla saa tänään lähes 40 prosenttia isomman tai paremman asunnon kuin kymmenen vuotta sitten.
Ostajalle hinta on edullinen. Lainanhoito ei kuitenkaan ole yhtä kevyttä, koska korko on noussut. Hinnan suhde palkkoihin on matala, mutta korkeampi korko näkyy sijoittajalla korkeampina lainanhoidon kustannuksina.
Suurin varallisuuserä on painunut
Asunto on suomalaisen kotitalouden selvästi suurin omaisuuserä. Tilastokeskuksen mukaan asuntojen osuus kotitalouksien kokonaisvaroista oli 61 prosenttia vuonna 2023, ja pelkkä oma asunto kattoi siitä 45 prosenttia. Kun asuntojen arvo laskee, kotitalouksien varallisuus laskee mukana.
Tilastokeskuksen tuorein varallisuustutkimus on vuodelta 2023, ja se kattaa vasta hinnanlaskun alun. Silloin kotitalouksien oman asunnon tyypillinen arvo oli inflaatio huomioiden 16,7 prosenttia pienempi kuin vuonna 2019.
Vertailu muihin maihin tekee kuvasta jyrkemmän. Eurostatin hintaindeksien mukaan asuntojen reaalihinta on Suomessa laskenut vuodesta 2015 vuoden 2026 toiseen neljännekseen yhteensä 22 prosenttia. Samaan aikaan reaalihinnat ovat nousseet Ruotsissa 5 prosenttia, Norjassa 19, Tanskassa 35 ja Virossa 42 prosenttia. Suomen kehitys on heikoin kaikista 26 EU-maasta, joista tiedot ovat saatavilla. Suomen lisäksi reaalihinta on laskenut vain Italiassa ja Ranskassa. Pohjolan ja Baltian maista Suomi on ainoa, jossa reaalihinta on laskenut.
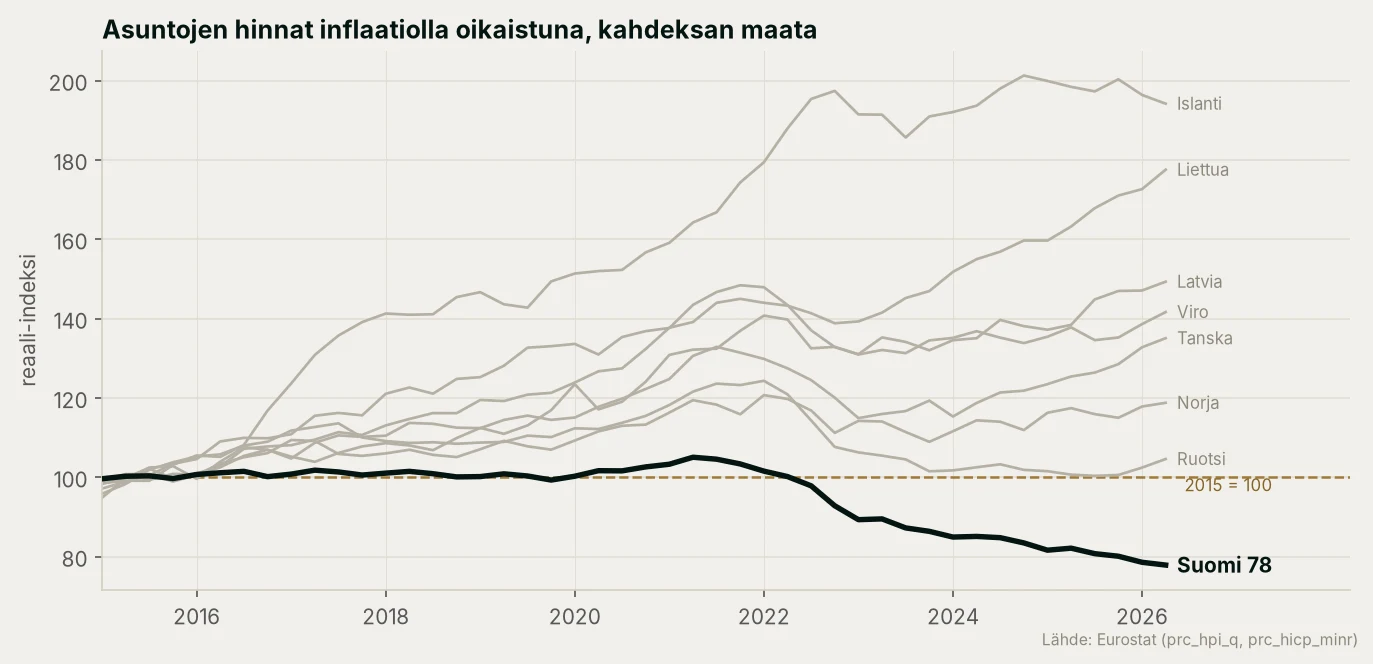
Suomalaisten kotitalouksien tärkein varallisuuserä, asuntojen arvot, ovat siis kehittyneet selvästi heikommin kuin lähes missään muualla euroalueella. Karkeasti sanottuna suomalaiset ovat köyhtyneet muihin maihin verrattuna.
Miten kita sulkeutuu?
Hauen kita voi sulkeutua, mutta se voi myös jäädä lähemmäs nykyistä. Korko on noussut, ja matalampi hintataso voi olla uusi normaali. Kysymys on, miten ero lopulta kapenee ja kenen kustannuksella.
Kapeneeko se niin, että talous heikkenee? Silloin työttömyys nousisi, ja palkkojen kasvu hidastuisi. Työttömyys oli syyskuussa 10,4 prosenttia, ja konkurssien 12 kuukauden määrä on sarjan korkein. Ansiotaso nousi silti syyskuun ennakkotiedon mukaan 3,5 prosenttia vuodessa.
Vai kapeneeko auki oleva kita niin, että hinnat nousevat kohti palkkoja? Tällä hetkellä hintojen nopea nousu näyttää datan perusteella epätodennäköiseltä. Asuntojen hintojen nousua jarruttavat korkotason lisäksi Suomen markkinan heikkoudet. Niitä ovat korkea työttömyys, konkurssien suuri määrä, heikko syntyvyys ja kasvava valtion velka.
Kun katsomme historiaan, niin hintojen käänteelle on vaikea ennustaa aikataulua. Tilastokeskuksen pitkässä sarjassa asuntojen hinnan suhde ansiotasoon oli 1990-luvun laman jälkeen vielä nykyistäkin matalampi, alimmillaan se oli vuoden 1995 lopussa 68 (nyt 72, keskiarvo vuodesta 1988 lähtien on noin 97). Olemme siis hyvin lähellä sarjan kaikkien aikojen pohjatasoa. Se antaa toivoa paremmasta mutta ei silti takaa käännettä.
Mitä sijoittaja tästä oppii?
Hauen kita kertoo kaksi asiaa.
Ensimmäinen on hinta. Kun asunto maksaa suhteessa palkkoihin vähemmän kuin kertaakaan tällä vuosisadalla, hinnan lähtöasema on poikkeuksellinen. Lähtöasema ei kuitenkaan ole sama asia kuin tuotto. Vuokrissa kuva on erilainen kuin hinnoissa: Suomen vuokrat ovat reaalisesti 5 prosenttia matalammat kuin vuonna 2015, mutta hinnat ovat laskeneet vielä enemmän. Siksi vuokra suhteessa hintaan on parantunut. Suomi on seitsemästä Pohjolan ja Baltian vertailumaasta ainoa, jossa näin on käynyt.
Toinen on riski. Arvonnousuun nojaava sijoittaja on joutunut odottamaan jo neljä vuotta. Kassavirtaan nojaava sijoitus ei ole yhtä riippuvainen hintojen käänteestä: vuokra tulee tilille joka kuukausi, kunhan kohde on vuokrattu ja vuokralainen maksaa vuokransa. Siksi riskejä minimoiva kiinteistösijoittaja laskee ensin, kantaako kassavirta. Vasta sen jälkeen arvioidaan, mitä arvonnousu voisi tuoda kassavirran päälle.
Riskejä on neljä. Korkoriskiä hallitaan maltillisella velalla, koronsuojauksella ja lainojen erääntymisen porrastuksella. Vuokrausriskiä hallitaan kohteen kunnolla, sijainnilla ja vuokralaisten hajautuksella. Koska vuokrat ovat reaalisesti laskeneet, tuoton pitää kestää myös se. Hintariskiä hallitaan sillä, ettei tuotto nojaa arvonnousuun. Likviditeettiriski on aito: asunnon myynti vie aikaa, eikä hintaa voi valita.
Avoin kita voi hereillä olevalle sijoittajalle olla myös mahdollisuus. Poikani sai kesällä mökkijärveltä virvelillä ennätyksellisen suuren hauen. Lippa oli pieni, mutta hauki suuri. Suuren hauen liha ei maistunut kovin hyvältä, mutta iloa siitä saatiin pitkäksi aikaa. Mökkijärven peto oli napattu.
Samppa Lajunen
Salkunhoitaja, Samla Capital
Luvut: Tilastokeskus (vanhojen osakeasuntojen hintaindeksi, ansiotasoindeksi, kotitalouksien varallisuus 2023, työvoimatutkimus, konkurssit, rakennus- ja asuntotuotanto), Eurostat (asuntojen hintaindeksi ja kuluttajahinnat, Q2/2026), Euroopan keskuspankki (kotitalouksien varallisuustilit, kokeellinen tilasto), Euroopan keskuspankki (euribor). Hinnan ja ansiotason suhde (myös 1990-luvun vertailu) sekä EKP:n aineiston reaalimuutokset ovat Samla Capitalin laskelmia. Tilastokeskuksen luvut koskevat vanhoja osakeasuntoja ja Eurostatin Suomen luvut kaikkia asuntoja. Vuoden 2026 kolmannen neljänneksen luvut ovat ennakkotietoja. Aiempi kehitys ei ole tae tulevasta, eikä artikkeli ole sijoitusneuvontaa.
Markkinapulssi kokoaa asuntomarkkinan ennakoivat mittarit kerran kuussa. Tilaa se osoitteessa samlacapital.fi/markkinapulssi.